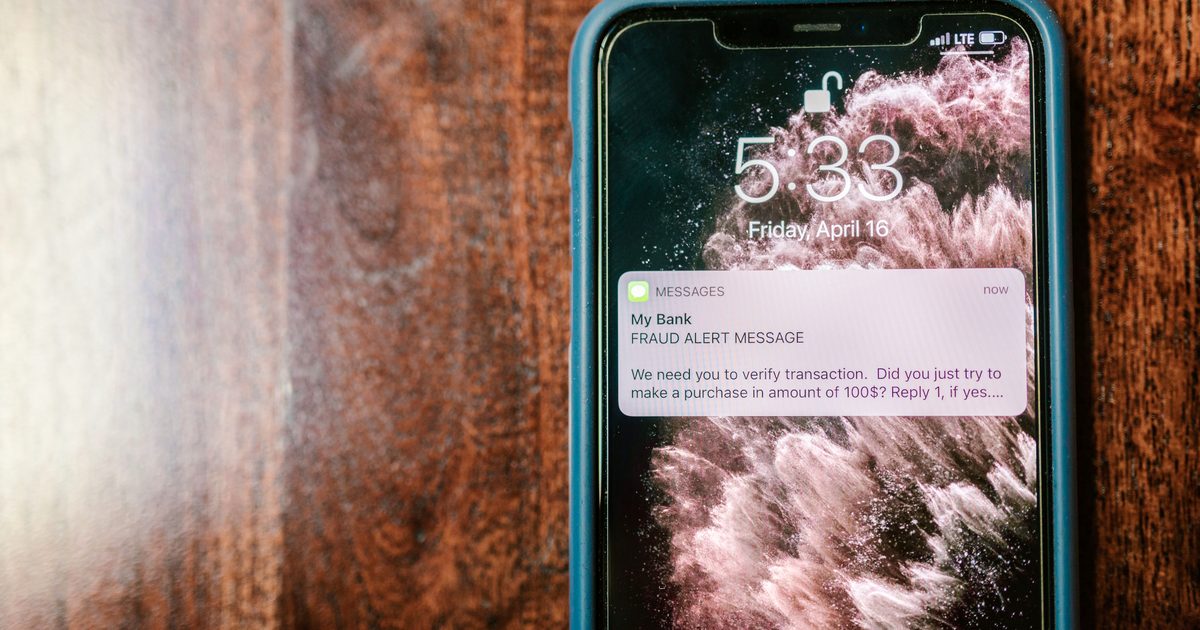
Un SMS annonce que votre fournisseur vous doit de l’argent et vous invite à cliquer pour le récupérer : c’est une forme classique de l’arnaque au SMS EDF trop-perçu, qui touche aussi les clients d’Engie. Le lien mène à un faux site conçu pour collecter votre IBAN puis votre carte bancaire. Voici comment reconnaître le message, vérifier si un remboursement existe réellement et réagir si vous avez déjà transmis vos coordonnées.
Comment fonctionne l’arnaque au SMS « trop-perçu » EDF ou Engie
Le principe est toujours le même. Vous recevez un message qui prétend venir de votre fournisseur d’énergie : un trop-perçu a été constaté sur votre contrat, une somme vous est due, il suffit de « confirmer votre remboursement ». Le montant est choisi pour paraître plausible sans être spectaculaire. Les signalements recensés entre décembre 2025 et mars 2026 citent souvent 219,90 €, d’autres parlent de 80 à 200 €.
Le lien contenu dans le SMS ouvre une copie de l’espace client. L’adresse imite le nom du fournisseur (des domaines contenant « edfetmoi » ont été signalés), le graphisme est soigné, et le formulaire réclame un IBAN, puis très vite un numéro de carte bancaire « pour vérifier votre identité ». C’est cette seconde demande qui trahit l’opération : on n’a jamais besoin d’un numéro de carte pour recevoir de l’argent.
Ce que cherchent les escrocs
Deux butins sont possibles. Le premier est la carte : numéro, date d’expiration, cryptogramme, puis le code reçu par SMS ou dans l’application de la banque, qui valide un paiement que vous ne soupçonnez pas. Le second est l’identité complète (nom, adresse, téléphone, IBAN), revendue ou réutilisée pour un appel de faux conseiller bancaire quelques jours plus tard. Le scénario est décrit dans notre article sur le faux conseiller bancaire et la façon de le couper court.
Pourquoi EDF et Engie
Ce sont deux fournisseurs très répandus : l’envoi en masse touche forcément beaucoup de vrais clients, et un remboursement est une nouvelle qu’on a envie de croire. Les mêmes réseaux font tourner en parallèle d’autres thèmes, comme le colis bloqué décrit dans notre article sur le SMS « colis en attente ».
Les signes qui trahissent un faux SMS de remboursement
Aucun indice isolé ne suffit, mais plusieurs ensemble ne laissent guère de doute.
L’expéditeur et le lien
- Le message arrive d’un numéro de mobile ordinaire, ou d’un identifiant d’expéditeur que vous ne reconnaissez pas, alors que vos vraies communications EDF passent par les canaux habituels de votre contrat.
- Le lien ne mène pas au site officiel : domaine inattendu, raccourci, mot « edf » ou « engie » accolé à d’autres termes. Pour les courriels, EDF indique que ses adresses d’expédition légitimes se terminent par @edf.fr, @edf.com, @contactclient-edf.fr, @info-edf.com ou @infos-edf.fr.
- Le lien est signalé comme urgent, avec un délai de quelques heures ou quelques jours pour « récupérer » la somme.
Le contenu du message
- Il ne comporte ni votre nom, ni votre numéro de contrat, ni la période de facturation concernée.
- Il promet de l’argent contre une action immédiate de votre part.
- Le formulaire demande autre chose qu’un IBAN : carte bancaire, mot de passe, code reçu par SMS.
Une remarque utile : les courriels de cette campagne sont souvent bien rédigés, sans faute d’orthographe. L’absence de fautes ne prouve donc rien.
Vraie régularisation ou faux remboursement : comment trancher
Un fournisseur d’énergie peut réellement vous devoir de l’argent : acomptes mensuels trop élevés, régularisation après un relevé de compteur. Le réflexe à adopter est de ne jamais passer par le message.
Vérifier depuis votre espace client
Ouvrez votre navigateur, saisissez vous-même l’adresse du site de votre fournisseur ou lancez son application officielle, puis consultez vos factures. Un vrai trop-perçu apparaît dans votre compte, avec le détail du calcul. S’il n’y figure pas, le SMS est faux, quelle que soit sa précision.
Ce qu’une vraie régularisation ne demande pas
Une régularisation légitime ne vous demande pas votre numéro de carte bancaire pour vous verser de l’argent. Si un formulaire le réclame, fermez la page. Pour comparer avec un autre type de message frauduleux, voyez comment vérifier un numéro inconnu avant de rappeler : la logique est la même, on contrôle par un canal qu’on choisit soi-même.
Au téléphone
Le SMS est parfois suivi d’un appel d’un prétendu conseiller « pour finaliser le remboursement ». Raccrochez et rappelez le numéro figurant sur votre facture.
J’ai cliqué sur le lien : que faire dans l’heure
La rapidité compte, mais tout dépend de ce que vous avez saisi.
Vous avez seulement ouvert la page
Fermez-la. Sans saisie de votre part, le risque est en général limité, mais n’installez rien si la page propose un fichier ou une application. Par prudence, passez un antivirus sur le téléphone si vous avez téléchargé quoi que ce soit.
Vous avez saisi un IBAN
Prévenez votre banque et surveillez vos prélèvements pendant plusieurs semaines. Un IBAN seul permet surtout d’émettre des prélèvements non autorisés, que vous pouvez contester. Attendez-vous aussi à des appels de faux conseillers qui s’appuieront sur ces informations.
Vous avez saisi votre carte ou un code reçu par SMS
- Faites opposition immédiatement, via le numéro de votre banque ou le serveur interbancaire 0 892 705 705, ouvert 24 h sur 24 (0,34 € la minute selon la Banque de France). Confirmez l’opposition par écrit selon la procédure de votre banque.
- Relevez les opérations que vous ne reconnaissez pas et signalez-les à votre banque.
- Changez le mot de passe de votre espace client et de tout compte utilisant le même.
- Conservez le SMS, une capture d’écran du site frauduleux et vos relevés : ils serviront à la plainte.
Méfiez-vous du numéro d’« opposition » que vous donnerait un inconnu : Cybermalveillance met en garde contre les faux services d’opposition. Utilisez celui au dos de votre carte ou sur le site de votre banque.
Où signaler le SMS et porter plainte
Signaler ne vous rembourse pas, mais cela fait fermer les faux sites et nourrit les enquêtes.
Les signalements gratuits
- 33700 : transférez le SMS tel quel. Le détail du fonctionnement est dans notre guide pour signaler un SMS ou un appel frauduleux au 33700.
- Signal Spam pour les courriels, et la plateforme Pharos du ministère de l’Intérieur pour les contenus illicites sur Internet.
- Info Escroqueries au 0 805 805 817, numéro gratuit de conseil, ouvert du lundi au vendredi de 9 h à 18 h 30.
- Le fournisseur lui-même, qui publie des pages d’alerte sur les fraudes et peut faire retirer les faux sites.
La plainte
Si de l’argent a quitté votre compte, déposez plainte, en ligne ou en commissariat ou gendarmerie. La démarche est détaillée dans notre article sur la plainte pour arnaque en ligne via THESEE. Joignez les captures d’écran, le SMS et vos relevés.
Récupérer l’argent
Pour un paiement par carte que vous n’avez pas autorisé, la banque doit en principe vous rembourser rapidement, sauf si elle démontre une négligence grave de votre part. Dites-lui exactement ce que vous avez saisi : la discussion portera sur ce point.
Se protéger des prochaines vagues
Trois réflexes
- Ne jamais cliquer sur un lien reçu par SMS pour une question d’argent. Passer par l’application officielle.
- Ne jamais communiquer un code reçu par SMS : il sert à valider un paiement, pas à toucher un remboursement.
- Laisser passer dix minutes. L’urgence est l’outil de l’escroc.
Si le numéro vous rappelle
Après un SMS ignoré, des appels répétés ou une sonnerie unique peuvent suivre. Dans ce cas, ne rappelez pas : consultez notre article sur les frais et recours en cas de rappel d’un numéro surtaxé.
Questions fréquentes
Un SMS EDF m’annonce un trop-perçu, est-ce une arnaque ?
Presque certainement, s’il contient un lien vers un formulaire de remboursement. Vérifiez votre compte en saisissant vous-même l’adresse du site de votre fournisseur : un vrai trop-perçu s’y affiche.
Un SMS Engie annonce un remboursement avec un lien, est-ce fiable ?
Les signalements portent sur EDF comme sur Engie, et la règle est identique : aucun remboursement légitime n’exige de cliquer sur un lien reçu par SMS. Connectez-vous à votre espace client par l’application ou l’adresse officielle et vérifiez vos factures.
Que faire si j’ai donné mon numéro de carte sur le faux site ?
Faites opposition tout de suite, contactez votre banque, listez les opérations suspectes et déposez plainte avec vos captures d’écran.
Où transférer un faux SMS EDF ?
Au 33700, gratuitement. Pour un courriel, utilisez Signal Spam. Les captures d’écran seront utiles à la plainte.
Peut-on récupérer l’argent débité après ce type de fraude ?
Oui dans bien des cas, si la banque constate une opération non autorisée et que vous avez agi vite. Elle examinera si vous avez commis une négligence grave.